
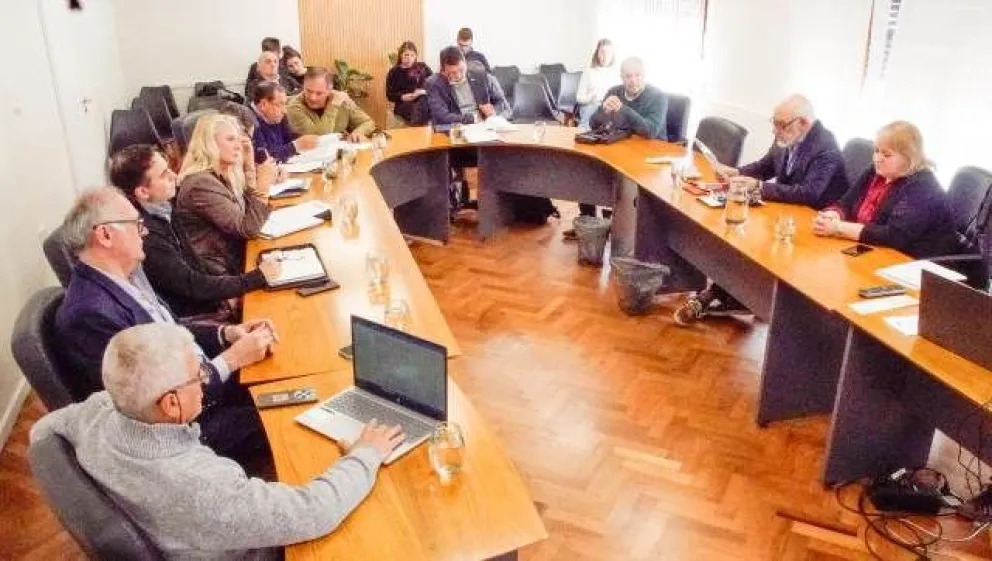
Este martes en la sala de comisiones del Senado, los senadores comenzaron la actividad con un encuentro de la comisión de Producción. La comisión de Presupuesto y Hacienda tuvo su encuentro de trabajo al mediodía para analizar un proyecto de ley del Poder Ejecutivo, que cuenta con media sanción de la Cámara de Diputados, por el cual se establece un conjunto de medidas tributarias orientadas a aliviar la carga fiscal que recae sobre la actividad comercial en la provincia de Entre Ríos, con especial atención en los pequeños contribuyentes, los emprendimientos de menor escala, los comercios de cercanía y aquellos sectores cuya dinámica económica requiere instrumentos ágiles de acompañamiento por parte del Estado Provincial.
El titular de la comisión, Gustavo Vergara (Diamante – Juntos por Entre Ríos), agradeció la presencia del presidente del Centro Comercial e Industrial de Paraná (CeCIP), Mauricio Benitente, quien estuvo acompañado por la vocal de la entidad, Silvia Bechir.
Benitente, en nombre de sus representados, valoró la iniciativa legislativa, que plantea una serie de propuestas de alivio fiscal. Consideró favorable el paquete de medidas destinado al sector turístico y propuso que este mismo criterio sea analizado para el sector que representa.
Asimismo, enumeró las propuestas que beneficiarían el desarrollo comercial e industrial, entre ellas, la ampliación de categorías para el alivio fiscal, moratorias, herramientas de financiamiento, líneas de crédito e intervención sobre el costo energético. También solicitó incentivos al consumo interno y el compre local, argumentando el “contexto difícil” que tiene al sector con una “combinación de dificultades” y “particularidades críticas”.
El senador Vergara hizo hincapié en el aporte de la institución y manifestó su intención de continuar trabajando el tema con otros sectores del Gobierno. Por su parte, el senador Sanzberro propuso algunas modificaciones al texto.
Hacia el final de la reunión, se firmó un dictamen favorable de mayoría al proyecto con media sanción, que será tratado en la próxima sesión.
Estuvieron presentes los senadores Jaime Benedetti (Gualeguaychú – Juntos por Entre Ríos), Marcelo Berthet (San Salvador – Más para Entre Ríos), Casiano Otaegui (Gualeguay – Juntos por Entre Ríos), Ramiro Favre (Colón – Juntos por Entre Ríos), Claudia Silva (Paraná – Más para Entre Ríos), Víctor Sanzberro (Victoria – Más para Entre Ríos), Rubén Dal Molín (Federación – Juntos por Entre Ríos) y Hernán Méndez (Islas del Ibicuy – Juntos por Entre Ríos).
Sobre el proyecto
La iniciativa tiene 17 artículos y cuatro capítulos, que contemplan los siguientes aspectos: alivio fiscal para pequeños contribuyentes del Régimen Simplificado; exención transitoria del Impuesto de Sellos para locaciones de inmuebles afectados a actividades comerciales; derogación del Impuesto de Sellos para la continuidad societaria; y disposiciones comunes.
En los dos primeros artículos del proyecto se indica: “Exímese del Impuesto sobre los Ingresos Brutos del Régimen Simplificado provincial a los pequeños contribuyentes adheridos al Régimen Simplificado para Pequeños Contribuyentes – Monotributo- que revistan en las Categorías A, B y C de dicho régimen y cuya actividad principal sea una actividad comercial. El beneficio se aplicará mientras el contribuyente mantenga su encuadre en alguna de las categorías indicadas y cumpla las condiciones que establezca la reglamentación”.
En el artículo 2º se estipula el beneficio por cumplimiento para restantes Categorías: “Los contribuyentes adheridos al Régimen Simplificado provincial que revistan en las Categorías indicadas en el artículo anterior que no cuenten con actividad comercial como actividad principal, gozarán de la exención del Impuesto sobre los Ingresos Brutos de la cuota mensual número doce (12) de cada período fiscal, siempre que hubieran abonado en término las once (11) cuotas anteriores del mismo período. Igual beneficio se aplicará a los contribuyentes encuadrados en las restantes Categorías del Régimen. La reglamentación determinará la forma de cómputo del pago en término, así como los supuestos de pérdida o improcedencia del beneficio”.
Fuente: APFDigital
