«El derrame no es automático, hay que construirlo», afirmó el gobernador Rogelio Frigerio días atrás, durante un encuentro sobre el Régimen de Incentivo para Grandes Inversiones (RIGI), en Rosario. La frase estaba referida a la necesidad de integrar a las empresas entrerrianas a las cadenas de valor de los grandes proyectos de inversión. Pero plantea una reflexión que también alcanza a otras actividades de la economía provincial: las condiciones para producir, agregar valor y competir tampoco aparecen espontáneamente. Se construyen.
El debate abierto por el proyecto de una nueva Ley de Biocombustibles, que obtuvo media sanción en el Senado, permite observar esa cuestión desde un sector concreto. La discusión no se limita a las reglas de competencia entre empresas integradas y no integradas. También pone en evidencia las condiciones territoriales, logísticas y financieras desde las cuales cada una participa del mercado.
El debate expone una discusión que excede a las empresas productoras: qué condiciones tiene Entre Ríos para transformar su producción primaria en industria, empleo y valor agregado. La comparación con el complejo agroindustrial santafesino revela una brecha que no se explica solamente por la escala empresarial.
Resulta bastante sencilla la tentación de resolver la discusión desde la productividad. Si el objetivo es que el mercado funcione con mayor competencia, que los recursos se asignen a quienes producen a menor costo y que las empresas más eficientes ganen participación, la apertura parece el camino razonable. El problema aparece cuando se observa dónde están instalados los jugadores y bajo qué condiciones desarrollaron sus capacidades productivas.
La Bolsa de Cereales de Entre Ríos advirtió sobre las consecuencias que podría tener el proyecto que obtuvo media sanción en el Senado para las plantas regionales de biodiésel. La entidad calcula que el volumen anual reservado a las empresas no integradas pasaría de 902.700 a 481.440 toneladas, una reducción del 47%. Su planteo es que la ampliación de la demanda derivada de un mayor corte obligatorio no garantiza que las industrias del interior puedan participar de ese crecimiento.
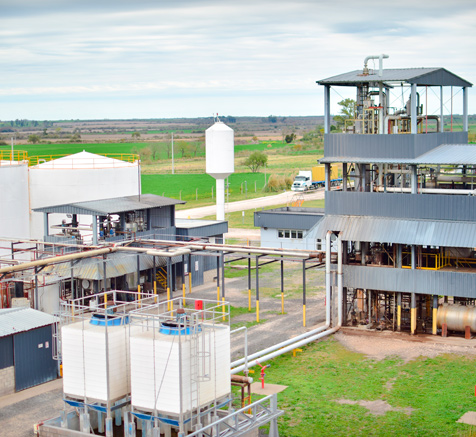
En Entre Ríos hay dos establecimientos identificados: Bio Nogoyá, en Nogoyá, y Héctor A. Bolzán y Cía., en Aldea María Luisa. Sus capacidades declaradas suman unas 60.800 toneladas anuales. No son grandes jugadores en el mercado nacional, pero constituyen unidades industriales vinculadas con economías locales y con la transformación de materias primas agropecuarias.
La diferencia con las grandes empresas integradas es estructural. Estas últimas forman parte de grupos económicos que poseen fábricas de aceites vegetales y harinas proteicas. Controlan distintas etapas de la cadena, desde la industrialización de las oleaginosas hasta la producción de biodiésel. Disponen de escala, infraestructura, logística portuaria y acceso a mercados internacionales. Las plantas regionales, en cambio, dependen del abastecimiento de aceite de terceros y deben afrontar costos logísticos mayores.
Pero ¿hasta qué punto esa diferencia responde a la productividad de las empresas y cuánto tiene que ver con las condiciones del territorio donde están instaladas?
Una provincia agrícola con una industria de menor escala
Entre Ríos produjo 2,7 millones de toneladas de soja en la campaña 2025/26, aproximadamente el 5,4% de la producción argentina. Es un volumen significativo, aunque muy distante de los grandes registros de Santa Fe.
La capacidad de transformación industrial también muestra esa diferencia. Entre Ríos Crushing, instalada en el Parque Industrial de Gualeguaychú, publica una capacidad de molienda de 300.000 toneladas anuales. Es una referencia concreta de procesamiento industrial, equivalente al 11% de la última cosecha provincial, aunque no representa necesariamente la capacidad total de molienda de Entre Ríos.
La infraestructura de almacenamiento ofrece otra perspectiva. Los registros del Ministerio de Agricultura contabilizaban 302 establecimientos de acopio en Entre Ríos frente a 855 en Santa Fe, según una clasificación de mayo de 2016. No es una comparación actualizada ni permite establecer por sí sola la capacidad total disponible, pero muestra una diferencia histórica en la distribución territorial de esa infraestructura.
La brecha también se observa en las existencias industriales. Al 1 de enero de 2026, las industrias entrerrianas declaraban 54.025 toneladas de soja almacenadas, frente a 1.048.892 toneladas en Santa Fe. Se trata de existencias en establecimientos industriales, no de capacidad física de almacenamiento, pero la magnitud de la diferencia resulta ilustrativa.
Entre Ríos comparte con Santa Fe la cuenca del Paraná y dispone de condiciones agroecológicas favorables para la producción agrícola. Sin embargo, no desarrolló un complejo industrial de escala equivalente al santafesino. La distancia entre ambos territorios no es solamente geográfica: también se expresa en infraestructura, almacenamiento, procesamiento y logística.
El maíz y una paradoja de la economía provincial
Un informe reciente de la Bolsa de Cereales sobre el consumo forrajero de maíz permite observar otra manifestación de este problema.
Durante 2025, la demanda provincial de maíz para alimentación animal alcanzó 3,14 millones de toneladas. La producción avícola absorbió aproximadamente 1,8 millones, el 58% del total. La demanda promedio de las últimas cinco campañas fue de 3,08 millones de toneladas, frente a una producción media de 1,96 millones.
El dato cobra otra dimensión cuando se observa el movimiento comercial. Durante 2025, Entre Ríos envió 833.253 toneladas de maíz a los puertos de Rosario, mientras ingresaba cereal procedente de Santa Fe, Córdoba, Santiago del Estero y Buenos Aires.
La provincia exportaba parte de su producción y, al mismo tiempo, necesitaba comprar maíz para abastecer a sus cadenas de transformación animal.
La explicación que ofrece la propia Bolsa identifica tres factores: la posibilidad de aprovechar mejores precios durante la cosecha, la decisión de evitar los costos de almacenamiento físico y la necesidad de obtener liquidez inmediata para afrontar compromisos financieros.
No se trata, por lo tanto, exclusivamente de una falta de infraestructura. También intervienen las condiciones financieras de los productores y sus posibilidades de administrar los tiempos de comercialización.
Hay un dato adicional que dimensiona lo que está en juego: Entre Ríos concentra más de la mitad de la faena avícola nacional. La cadena porcina también forma parte de una demanda creciente de insumos para alimentación animal.
La situación del maíz de 2025 estuvo condicionada por una fuerte caída de la producción, asociada, entre otros factores, a los daños ocasionados por la chicharrita. La campaña 2025/26 modificó ese escenario: la producción alcanzó 3,57 millones de toneladas, volumen que permitiría cubrir la demanda interna estimada para 2025. La diferencia entre ambos períodos obliga a evitar conclusiones permanentes a partir de una campaña particular.
Lo que sí permanece como cuestión estructural es la relación entre producción primaria, infraestructura de almacenamiento, disponibilidad financiera y transformación industrial.
La productividad también es una construcción territorial
La discusión sobre el biodiésel vuelve a colocar esta cuestión en primer plano. Si las plantas regionales deben competir con grandes grupos integrados, la comparación de costos no puede desligarse de las condiciones en las que operan.
Una industria instalada en el polo aceitero santafesino tiene acceso a infraestructura portuaria, almacenamiento, proveedores especializados, capacidad de molienda y financiamiento que forman parte de un entramado construido durante décadas.
Una planta ubicada en Aldea María Luisa o Nogoyá opera bajo condiciones diferentes. No necesariamente porque su organización empresarial sea menos eficiente, sino porque su localización la obliga a afrontar costos que sus competidores no tienen en la misma proporción.
Esto no significa que cualquier empresa deba ser protegida indefinidamente ni que la regulación deba garantizar la supervivencia de establecimientos que no puedan sostenerse económicamente. La cuestión es otra: si el Estado decide que la asignación de la producción debe quedar exclusivamente determinada por los costos y la competencia, también está tomando una decisión sobre la distribución territorial de la actividad industrial.
La apertura de un mercado puede mejorar la eficiencia de la producción y, al mismo tiempo, favorecer una mayor concentración geográfica. Son dos consecuencias que no necesariamente se contradicen.
Para Entre Ríos, el desafío excede la discusión sobre los cupos del biodiésel. La provincia tiene producción agrícola, demanda granos para sus cadenas avícola y porcina y una posición estratégica sobre el río Paraná. Sin embargo, la disponibilidad de infraestructura, el acceso al crédito y las condiciones logísticas limitaron y limitan las posibilidades de transformar esa producción dentro de su territorio.
La productividad no se construye en el vacío. También depende de inversiones acumuladas, infraestructura disponible y condiciones de financiamiento. Cuando esas diferencias no se contemplan, la competencia puede terminar premiando no solamente a quien produce mejor, sino también a quien tuvo mejores condiciones infraestructurales para desarrollar su actividad, que dependieron de las políticas públicas, no de decisiones particulares.
La discusión sobre la nueva ley de biocombustibles vuelve a plantear una pregunta que Entre Ríos todavía no termina de resolver: qué necesita para dejar de ser principalmente un territorio productor de materias primas y convertirse en un espacio capaz de procesarlas, industrializarlas y retener una mayor proporción del valor que generan, contando con las condiciones agroecológicas, disponibilidad de agua dulce y bañada su costa por la Hidrovía.
La discusión remite a la definición que el propio gobernador Rogelio Frigerio formuló días atrás en Rosario, durante la ronda de negocios del RIGI. «El derrame no es automático, hay que construirlo», sostuvo al referirse a la necesidad de integrar a las pymes entrerrianas a las cadenas de valor de los grandes proyectos. La afirmación introduce una dimensión que también atraviesa el debate sobre los biocombustibles: la competitividad y la productividad no dependen exclusivamente de las reglas de mercado. Requieren infraestructura, financiamiento y políticas que permitan a las empresas de menor escala participar de las oportunidades económicas.
Guillermo Pérez
Redes de Noticias