
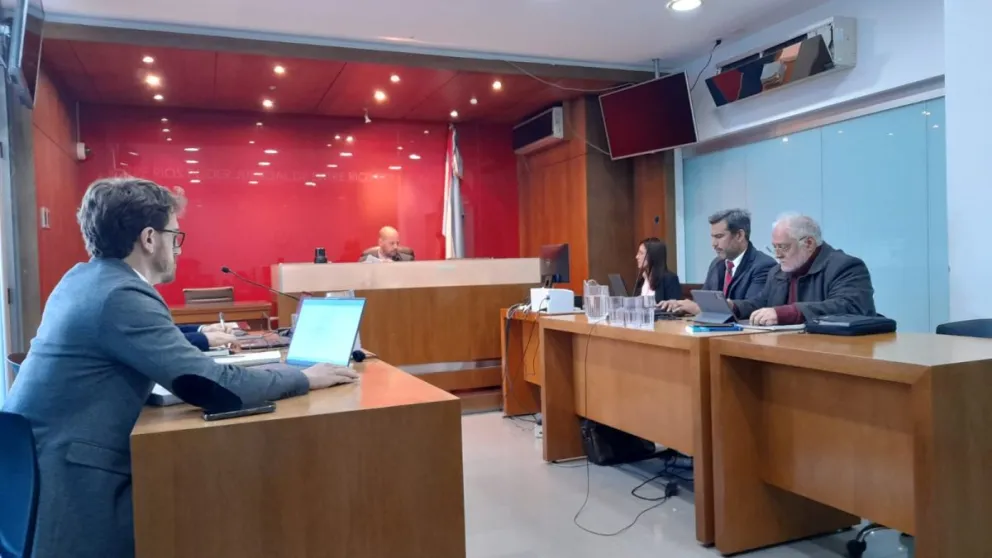
Los defensores técnicos del ex gobernador Sergio Urribarri y el empresario paraguayo Diego Armando Cardona Herreros, refutaron este martes los fundamentos de la Fiscalía para pedir la remisión a juicio de la causa por presunto enriquecimiento ilícito.
Los abogados Miguel Ángel Cullen -por Urribarri- y José Raúl Velázquez -por Cardona Herreros, reclamaron una pericia contable oficial en la causa y, en el caso puntual de Urribarri, pidió explicaciones sobre los montos que Fiscalía achaca como injustificados.
La audiencia pasó a un cuarto intermedio hasta este miércoles a las 9.30, oportunidad en la que los fiscales Gonzalo Badano y Juan Francisco Ramírez Montrull contestarán a los planteos defensivos. La instancia judicial se desarrolla ante el juez de Garantías N°3, Mariano Budasoff.
Pedido de disculpas
Los dos abogados dedicaron breves palabras a los fiscales al inicio de la exposición para pedir disculpas por una acusación infundada en la foja 41 del escrito de contestación a la remisión a juicio de la causa. Lo que ocurrió es que, otros letrados que ya no intervienen en el expediente, aseguraron que los fiscales agregaron en determinada evidencia colectada en allanamientos la sigla SDU -Sergio Daniel Urribarri- con fin de ensuciar al ex gobernador. En efecto, las siglas SDU, PU -Pato Urribarri-, y DAC -Diego Armando Cardona- aparecen en el lomo de biblioratos secuestrados en oficinas de Relevamientos Catastrales, en planillas de Excel y otra documentación. Según han contado los fiscales, fue el modo de identificar a las personas para las distintas gestiones que se hicieron desde la empresa y para guardar documentación relacionada a esas gestiones.
La lupa sobre los supuestos montos injustificados
Durante el alegato de ayer, los fiscales fueron dando los montos que desde 2008 a 2015, año por año, el ex gobernador no pudo justificar con sus ingresos formales, y que eso funda la necesidad de llevar a juicio la causa. “Esto es una verdad a medias”, respondió Cullen. Agregó que los montos de dinero expuestos por los fiscales “llevan a confusión” y, por lo tanto, no pueden defenderse. “Debemos tener bien en claro el monto no justificado”, acotó. Y puntualizó que la Fiscalía le achaca a Urribarri haberse enriquecido en 11 millones 546 mil 740 pesos con 92 centavos; 7 millones 245 mil 441 dólares; y 16 mil 300 euros.
“No encontramos un atisbo de dónde surgen estos montos. Voy a hacer una aclaración. La realización del informe pericial abarcó casi dos años. Tiene más de 500 fojas. No es un análisis meramente formal. De ese análisis no surgen los más de 11 millones 546 mil pesos. Porque del grupo familiar surge un monto de 6 millones de pesos no justificados. ¿Y el monto de 7 millones de dólares? ¿Sabe cuánto es el monto en dólares de acuerdo al informe pericial? 103 mil 217 dólares con 93 centavos. De los cuales 66 mil pertenecen a 2012, que es el año en que Bruno Urribarri volvió del Asteras Trípoli de Grecia”.
“Venimos a contestar una remisión que nos habla de un supuesto crecimiento patrimonial 70 veces más que lo que dice la propia perito. Esto sostienen los fiscales, más de 7 millones de dólares. Esto no nos permite defendernos. Acá hay cuestiones contables que nos exceden a los propios defensores y fiscales, somos abogados. Pero el informe contable es la madre de las pruebas en una causa por enriquecimiento. Debemos sentarnos frente a un tribunal con una hipótesis de la que no podemos defendernos”, advirtió el abogado.
Recordó que “en un principio se investigó a todo el grupo familiar”. “Los fiscales aseguraron ayer que en 2008, de acuerdo al informe contable, existió una diferencia 108 mil 500 pesos. Cuando uno va al cuadro específico del informe contable, el monto coincide. Sin embargo, los fiscales dijeron acá que en 2009 el monto fue de 197 mil 691 pesos. Pero cuando vamos al cuadro del informe pericial, no es ese el monto. No sabemos de dónde sale la diferencia”, planteó.
Lo mismo planteó Cullen para los años siguientes. Y señaló:
-En 2010 la Fiscalía dijo que el monto injustificado fue de 198 mil 179 pesos. Pero en el anexo los contadores hablaron de 109 mil 643 pesos. “Hay una diferencia importante”, subrayó.
-En 2011 la Fiscalía dijo que el monto injustificado fue de 146 mil 137 pesos con 97 centavos. Pero el anexo contable habla de 143 mil 529 pesos con 91 centavos.
-En 2012 la Fiscalía habló de 200 mil pesos injustificados. Pero el anexo contable indica que fueron 158 mil pesos.
-En 2013 la Fiscalía habló de un monto injustificado de 73 mil 482 pesos con 97 centavos. Pero para el anexo contable fueron 26 mil 872 pesos con 9 centavos.
-En 2014 la Fiscalía habló de un monto injustificado de 416 mil pesos. Pero el anexo contable asegura que fueron 412 mil pesos.
-En 2015 concuerdan los montos entre lo que dijeron acá los fiscales y el anexo contable. Son 92 mil 583 con 93 centavos.
“Estas diferencias que surgen de un cotejo sencillo y abierto entre el informe y lo que dijeron los fiscales, hace que nosotros no tengamos un elemento central para defendernos. No tenemos el detalle claro, preciso y circunstanciado de la acusación, y qué conducta le reprochan a Urribarri”, sintetizó el defensor.
Cullen recalcó además que la actividad de Bruno Urribarri en el fútbol profesional no se tuvo en cuenta. “Bruno es jugador de fútbol profesional, con ingresos superiores a la media, ingresos más abultados que el común de la gente. Jugó en Europa y en los dos clubes más grandes del país. Bruno es el dueño de la finca de calle Lafinur (CABA). La compró en 2005. Y esto surge del propio informe contable. El 6 de octubre de 2005, Bruno compró la finca de calle Lafinur”, contestó. “Acá escuchamos que cada gasto realizado en esa finca dependió del señor Urribarri”.
También refirió a un intercambio de correos electrónicos entre una empelada de Relevamientos Catastrales y uno de los hijos de Urribarri, en relación a una reserva de hotel. “No se leyó que el hijo de Urribarri le contesta a la empleada que si no encuentra hotel le reserve un hostel”, acotó.
El reclamo de Urribarri
En su exposición, el abogado Miguel Cullen hizo señalamientos y pedidos que los fiscales deberán contestar mañana. Reclamó que se declare la nulidad de la remisión a juicio de la causa por enriquecimiento ilícito. Y solicitó:
-Que se realice una pericia contable oficial, con los peritos designados por el Superior Tribunal de Justicia (STJ). Cabe señalar que en la causa existe un “informe contable” realizado por una contadora del Ministerio Público Fiscal (MPF) y un contador de parte. La elaboración del documento que tiene más de 500 fojas llevó varios años.
-Que se deslinde el gasto puntual que hizo Urribarri entre 2008 y 2015, dejando de lado los consumos que hicieron otros miembros del grupo familiar.
-Que se espere la respuesta a los exhortos librados al club de futbol de Grecia, que nunca contestó.
El abogado aseguró que el requerimiento de elevación a juicio “mezcla” los patrimonios de los integrantes familiares y por todo se le pide explicación sólo a Sergio Urribarri. “Lo único que se hizo acá fue sumar y sumar montos que no se condicen con la prueba de la Investigación Penal Preparatoria (IPP)”. “Esto responde a una idea y voluntad del MPF de acusar. No podemos defendernos de la hipótesis, tenemos que defendernos de una acusación clara concreta y circunstanciada”.
“Urge una pericia oficial contable” y otros informes sobre dispositivos electrónicos
José Velázquez, abogado de Cardona Herreros, adhirió a los fundamentos de Cullen y reiteró el reclamo para que se elabore un nuevo informe contable, pero con los peritos del STJ. Pero agregó reclamos, puntualmente sobre el tratamiento de dispositivos electrónicos secuestrados en los allanamientos.
“Urge la necesidad de una pericia oficial contable, a los efectos de neutralizar las fuerzas convictivas de los informes presentados por el MPF, y tener igualdad de armas para una defensa en juicio”, manifestó.
El defensor descartó volver a plantear la nulidad de evidencia, porque reconoció que se rechazó este reclamo en todas las instancias superiores. Pero sí pretende la elaboración de nuevos informes con peritos oficiales sobre algunos dispositivos electrónicos secuestrados en los allanamientos. “Hablamos de extracciones, el contenido crudo extraído de dispositivos. Solicito formalmente una pericia oficial. Eso nos va a permitir neutralizar fuerza convictiva, aclarar la atribución material, y aportar un contexto de prueba”. “Nos va a permitir aclarar el archivo, si fueron incorporados remotamente, nos va a permitir un análisis de metadatos indispensable. Una pericia oficial nos va a permitir aclarar el hecho, esto hace a la fiabilidad”, fundamentó.
Por eso se opuso a la elevación de la causa a juicio. “Falta producción de evidencia. Nos interesa la trazabilidad y autenticidad de los archivos, el análisis de metadatos, el mecanismo de descarga, el registro de sistema y conexiones”, dijo, entre otros puntos que pretende producir con peritos oficiales.
Fuente: Análisis Digital.
